 Merryl
أغلب المشترين في دبي لا يدفعون السعر كاملاً نقداً. التمويل العقاري يتيح لك الاحتفاظ بجزء من رأس المال لاستثمارات أخرى، لكن قواعد الاقتراض يحددها مصرف الإمارات المركزي وهي أكثر صرامة من دول كثيرة. معرفتها قبل أن تبدأ في معاينة العقارات توفر عليك الوقت وتجنبك المفاجآت.
نسب التمويل المسموح بها في 2026
نسبة التمويل هي الجزء من قيمة العقار الذي يمكن للبنك إقراضه، وتُحسب على أساس سعر الشراء أو تقييم البنك أيهما أقل.
| المشتري | العقار | أقصى تمويل | أقل دفعة أولى |
|---|---|---|---|
| وافد مقيم | أول منزل أقل من 5 ملايين درهم | 80% | 20% |
| وافد مقيم | أول منزل 5 ملايين درهم فأكثر | 65% | 35% |
| وافد مقيم | منزل ثانٍ أو استثماري | 60% | 40% |
| مواطن إماراتي | أول منزل أقل من 5 ملايين درهم | 80% | 20% |
| مواطن إماراتي | أول منزل 5 ملايين درهم فأكثر | 70% | 30% |
| غير مقيم | أي عقار | حوالي 50% إلى 60% حسب البنك | 40% إلى 50% |
العقارات على الخارطة: كثير من البنوك لا تموّل الوحدات أثناء الإنشاء، ومن يموّلها يحدد السقف غالباً عند 50%. لذلك يدفع أغلب المشترين أقساط مرحلة البناء نقداً ويستخدمون التمويل للدفعة الأخيرة عند التسليم.
قاعدة الـ 50% لعبء الدين
لا يجوز أن تتجاوز أقساطك الشهرية مجتمعة، بما فيها القرض العقاري الجديد وقروض السيارات وحدود البطاقات الائتمانية، 50% من إجمالي دخلك الشهري. هذه القاعدة كثيراً ما تحد من قيمة القرض أكثر من نسبة التمويل نفسها، لذلك سدد أو خفّض الديون الأخرى قبل التقديم.
من يحق له الحصول على تمويل؟
- الحد الأدنى للدخل: تطلب البنوك عادة 10,000 إلى 15,000 درهم شهرياً للمقيمين، أما غير المقيمين فيحتاجون غالباً دخلاً أعلى يعادل 30,000 درهم أو أكثر.
- مدة القرض: حتى 25 سنة، وتشترط أغلب البنوك انتهاء القرض قبل سن 65 للموظفين أو حوالي 70 لأصحاب الأعمال.
- الاستقرار الوظيفي: يُطلب من الموظف عادة ستة أشهر على الأقل لدى جهة عمله الحالية، ومن صاحب العمل الحر حسابات مدققة أو كشوف حساب لمدة سنتين.
فائدة ثابتة أم متغيرة؟
تُسعّر القروض العقارية في دبي على أساس “إيبور” (EIBOR)، وهو سعر الإقراض بين البنوك في الإمارات. ولديك خياران:
- فائدة ثابتة لمدة من سنة إلى 5 سنوات ثم تتحول إلى متغيرة. أقساط ثابتة ومعروفة، مع سعر بداية أعلى قليلاً عادة.
- فائدة متغيرة مرتبطة بإيبور مضافاً إليه هامش البنك، فتتحرك الأقساط مع السوق.
انتبه أيضاً لرسوم السداد المبكر، إذ تحددها القواعد في الإمارات بحد أقصى 1% من الرصيد المتبقي أو 10,000 درهم أيهما أقل.
المستندات المطلوبة
- جواز السفر والإقامة والهوية الإماراتية (للمقيمين)
- شهادة راتب وكشوف رواتب آخر ستة أشهر، أو مستندات الشركة لأصحاب الأعمال
- كشوف الحساب البنكي لآخر ستة أشهر
- لغير المقيمين: إثبات دخل وتقرير ائتماني من بلد الإقامة
- مذكرة التفاهم (النموذج F) بعد الاتفاق على الشراء
خطوة بخطوة: من الموافقة المبدئية حتى استلام المفاتيح
- احصل على موافقة مبدئية تحدد ميزانيتك الحقيقية، وتكون صالحة عادة لنحو 60 يوماً.
- اتفق على العقار ووقّع النموذج F مع البائع وادفع العربون المتفق عليه.
- تقييم البنك للعقار.
- خطاب العرض النهائي من البنك.
- نقل الملكية في مكتب أمين التسجيل، حيث يدفع البنك للبائع ويُسجل الرهن لدى دائرة الأراضي (0.25% من قيمة القرض).
أخطاء شائعة يجب تجنبها
- توقيع النموذج F قبل التأكد من المبلغ الذي يمكنك اقتراضه
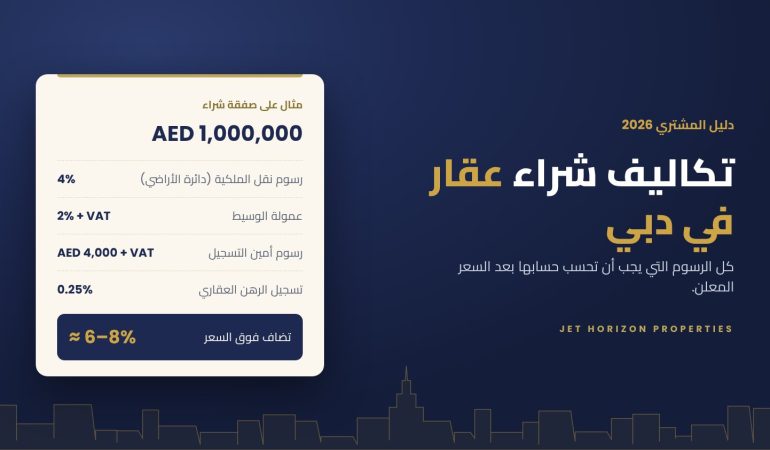
- نسيان أن الرسوم، وهي حوالي 6% إلى 8%، تُدفع نقداً فوق الدفعة الأولى. راجع التفصيل الكامل لتكاليف الشراء.
- المقارنة بين البنوك على سعر الفائدة المعلن فقط بدلاً من التكلفة الإجمالية خلال فترة التثبيت
- التقديم لدى بنوك كثيرة في نفس الوقت، مما قد يؤثر على سجلك الائتماني
أسئلة شائعة
هل أحصل على تمويل إذا كنت أقيم خارج الإمارات؟
نعم، عدة بنوك إماراتية تقرض غير المقيمين، عادة بنسبة 50% إلى 60% من القيمة مع تدقيق أكبر في الدخل.
هل الشراء بتمويل عقاري يؤهلني للإقامة الذهبية؟
نعم في حالات كثيرة، فالعقارات المرهونة مقبولة ضمن مسار العقار إذا تحققت الشروط. اقرأ دليل الإقامة الذهبية عبر العقار.
خطط لشرائك بالأرقام الصحيحة
تواصل مع جت هورايزن العقارية وسنساعدك في تقدير ميزانيتك وربطك بمستشاري التمويل وترشيح العقارات المناسبة لك. تصفح العقارات المعروضة للبيع.
قواعد الإقراض مبنية على أنظمة مصرف الإمارات المركزي والممارسات الشائعة لدى البنوك حتى أكتوبر 2026، ولكل بنك معاييره الخاصة. هذا المقال للمعلومات فقط ولا يُعد نصيحة مالية.
 English
 العربية